
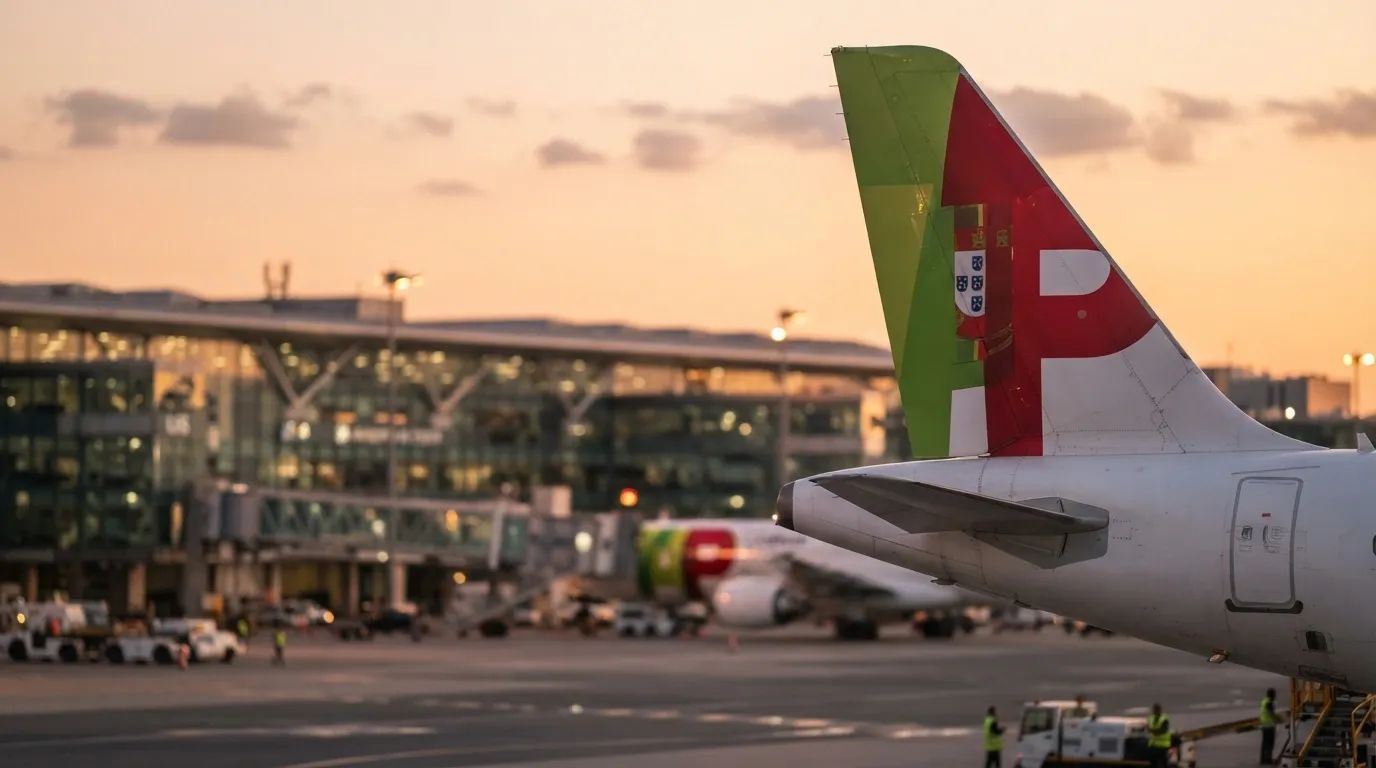
O Governo português prorrogou o prazo de privatização da TAP até 31 de dezembro de 2026, iniciando uma negociação final de três semanas com a Air France-KLM e a Lufthansa para extrair melhores ofertas vinculativas para a transportadora nacional.
Por que isso é importante
• Controle Estratégico: Portugal manterá uma participação maioritária e venderá até 49,9%assegurando uma influência contínua nas principais rotas e no centro de Lisboa.
• Prorrogação do prazo: O processo decorre agora até ao final do ano, o que significa que as decisões finais sobre o investidor podem estender-se até 2027, após a aprovação da Comissão Europeia.
• Alavancagem de negociação: O governo está a aproveitar a proximidade das duas propostas para pressionar por melhores condições de investimento na frota, garantias de emprego e conectividade – termos que definirão a companhia aérea durante décadas.
• Participação do funcionário: Os trabalhadores têm garantia 5% do capital, cabendo ao investidor selecionado a preferência sobre qualquer parcela não subscrita.
Dois licitantes, avaliações quase idênticas
A decisão do Conselho de Ministros de prolongar o processo de venda decorre de um facto crucial: as ofertas vinculativas apresentadas pela Air France-KLM e pela Lufthansa em 29 de Julho são, nas palavras do próprio governo, “globalmente muito próximas”. Os ministros concluíram que demitir qualquer um deles agora seria desperdiçar uma rara oportunidade de melhorar os termos.
De acordo com a resolução publicada após a reunião de gabinete, Parpública– a holding estatal que administra a venda – convidará cada concorrente para uma fase final de negociação de três semanas. O objetivo é extrair “propostas vinculativas melhoradas” antes de selecionar um único vencedor para o que as autoridades chamam de negociação “final”.
O Ministro da Presidência, Leitão Amaro, enquadrou a medida como uma prática padrão quando as propostas são materialmente semelhantes. Ao manter ambas as partes envolvidas, Portugal maximiza a sua posição negocial – uma janela estreita que os líderes sindicais e os analistas da indústria concordam que se fechará no momento em que for nomeado um comprador preferencial.
Ambos os grupos saudaram publicamente o diálogo alargado. A Air France-KLM, em comunicado por escrito, classificou a rodada adicional como “uma oportunidade para reforçar nosso projeto” e expressou confiança no cumprimento dos requisitos do calendário. A Lufthansa sinalizou igualmente a sua disponibilidade para prosseguir conversações “construtivas”, reiterando o seu objectivo de estabelecer uma parceria de longo prazo com Portugal.
Nenhum dos lados abordou publicamente se aumentariam a oferta financeira para a participação de 44,9%, citando a confidencialidade em torno dos termos monetários.
O que cada pretendente traz para a mesa
Além dos preços não divulgados, as propostas divergem em termos de estratégia e visão industrial. Para residentes e viajantes frequentes, estas diferenças irão moldar tudo, desde a disponibilidade de rotas até aos preços e fiabilidade dos bilhetes.
Air France-KLM prevê Lisboa como principal centro do sul da Europaalavancando a posição dominante da TAP nas rotas para o Brasil, para os países africanos de língua portuguesa e para o Atlântico Norte. O grupo franco-holandês conta com a Delta Air Lines como parceira na sua joint venture transatlântica, trazendo potencialmente opções de conectividade mais amplas para os passageiros da TAP com destino aos Estados Unidos. A sua proposta inclui a expansão das operações de manutenção, reparação e revisão (MRO) em Portugal – uma área onde a Air France-KLM tem parceria com o braço de engenharia existente da TAP há mais de duas décadas.
A Lufthansa, já presente em Portugal com operações significativas, vê a TAP como uma pedra angular da sua estratégia atlântica. O grupo alemão está construindo uma nova Instalações da Lufthansa Technik em Santa Maria da Feira perto do Porto, com o objectivo de expandir a sua força de trabalho portuguesa de 500 para mais de 1.000 até 2030. A integração no modelo multi-hub da Lufthansa – abrangendo Frankfurt, Munique, Zurique, Viena, Bruxelas e Roma – manteria a TAP dentro do Aliança Estelarpreservando as relações de codeshare existentes para passageiros frequentes.
Uma característica distintiva da oferta da Air France-KLM é a opção de o Estado português receber ações do grupo comprador como pagamento parcial – um mecanismo não presente na oferta da Lufthansa. O governo deixou claro que o valor financeiro por si só não determinará o vencedor; os critérios incluem investimento projetado, desenvolvimento de frota, compromissos com combustíveis de aviação sustentáveis e respeito pelas obrigações trabalhistas.
Sindicato dos Pilotos Exige Garantias Concretas
Enquanto os ministros negociam os termos financeiros e estratégicos, o Sindicato dos Pilotos da Aviação Civil (SPAC) emitiu um lembrete contundente: o momento decisivo para a alavancagem de Portugal é agora, e não depois de um investidor ser escolhido.
“O estado tem seu maior poder de barganha agora”, disse Hélder Santospresidente do SPAC. “Antes de escolher um investidor, com dois candidatos ainda na corrida, as intenções devem ser transformadas em compromissos verificáveis. Após a decisão, a capacidade de Portugal para exigir garantias será necessariamente reduzida.”
O sindicato, que apoia a privatização em princípio, criticou o que chamou de falha do governo em consultar os representantes dos pilotos antes desta fase. Em nota formal, o SPAC argumentou que o resultado não pode ser reduzido ao preço oferecido ou a declarações genéricas de intenções. Em causa estão escolhas estratégicas que moldarão a TAP durante décadas: a dimensão e composição da frota, o desenvolvimento do hub de Lisboa, as condições de emprego, a progressão na carreira e quanta autoridade de tomada de decisão permanece genuinamente em Portugal.
Santinhos ressaltou que o sindicato não busca escolher o acionista nem substituir funções governamentais. Em vez disso, os pilotos querem garantir que as decisões essenciais para o futuro da companhia aérea não sejam adiadas para negociações pós-venda, quando a mão de Portugal estará mais fraca. Ele citou a preocupação do grupo com as relações trabalhistas, referindo-se especificamente ao histórico da Lufthansa – um sinal claro de que nem todos os pretendentes trazem culturas de local de trabalho idênticas.
O que isso significa para os residentes
Para as pessoas que vivem em Portugal, a privatização da TAP não é uma manobra corporativa abstrata – é uma decisão que irá repercutir na economia do turismo, nas viagens de negócios e na fiabilidade das ligações que sustentam a integração global do país.
A exigência de que qualquer comprador respeite o O papel estratégico do hub de Lisboa serve como uma salvaguarda contra a canibalização de rotas para alimentar outros centros europeus. No entanto, os compromissos exatos relativos à frequência dos voos, retenção de destinos e estruturas tarifárias continuam a fazer parte das negociações confidenciais.
A aprovação da concorrência pela Comissão Europeia será a porta final antes da conclusão de qualquer acordo – um processo que historicamente impõe soluções como a alienação de faixas horárias em aeroportos congestionados. As intervenções anteriores da UE em fusões de companhias aéreas, incluindo a combinação British Airways-Iberia que formou a IAG, exigiram concessões para preservar a concorrência. O governo de Portugal já sinalizou que mantém o direito de abandonar totalmente a privatização se as propostas não conseguirem satisfazer os interesses nacionais, uma ameaça que os observadores sugerem ser genuína: o plano de reestruturação imposto durante o auxílio estatal deixou a TAP mais enxuta e mais atraente como activo, reduzindo a pressão para aceitar um preço de banana.
Os trabalhadores serão alocados 5% do capitalde acordo com a estrutura de venda, dando aos funcionários uma participação direta na rentabilidade futura da companhia aérea. A participação restante à disposição do investidor pode atingir até 44,9%, mas o Estado permanecerá como acionista majoritário, preservando o controle final sobre as decisões estratégicas.
O cronograma prático agora se estende, no mínimo, até o final de 2026. Mesmo depois de um concorrente preferido ser selecionado – o que se espera dentro de semanas após a apresentação da proposta final – o acordo requer a aprovação formal do Conselho de Ministros e a aprovação de Bruxelas. Os residentes não devem esperar mudanças imediatas nas operações, no pessoal ou nos mapas de rotas; estes surgirão gradualmente à medida que o novo acionista exercer influência sobre o planeamento estratégico nos próximos anos.
