
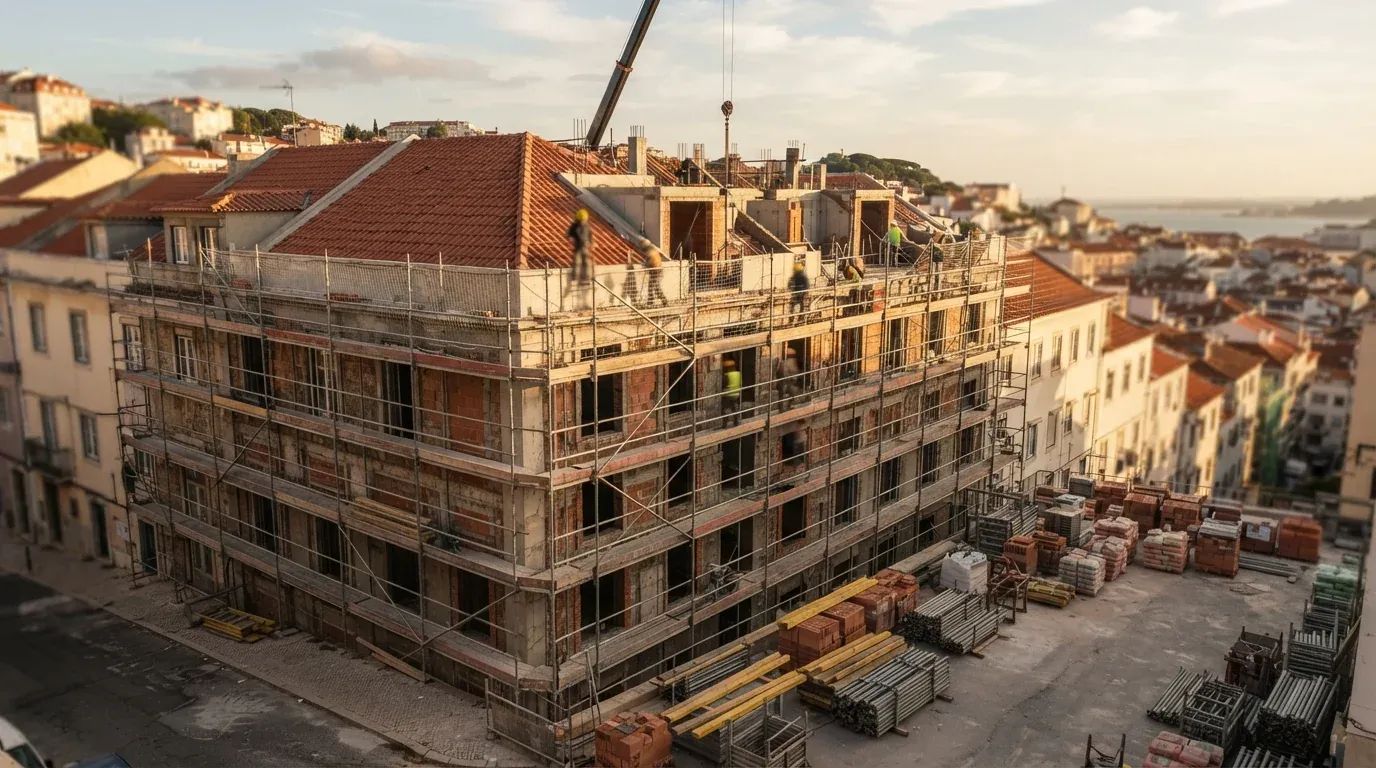
Contabilistas apelam ao Governo para clarificar regras de IVA de 6% para construção
Os contabilistas de Portugal pediram formalmente ao Governo que esclarecesse como deve ser aplicada a taxa reduzida de IVA para obras de construção, alertando que as regras actuais podem fazer com que os promotores imobiliários e os construtores enfrentem contas fiscais inesperadas daqui a alguns anos.
A Ordem dos Contabilistas Certificados (Certificados da Ordem dos Contabilistas) escreveu ao primeiro-ministro Luís Montenegro em 6 de novembro de 2024, manifestando preocupação com o facto de o incentivo poder revelar-se ineficaz se a autoridade fiscal acabar por examinar cada fatura de um projeto.
O que está em jogo
A taxa reduzida de IVA de 6% — abaixo dos 23% normais — aplica-se aos contratos de construção e reabilitação de imóveis destinados a habitação permanente ocupada pelo proprietário ou exclusivamente para arrendamento residencial, ao abrigo do novo regime introduzido por Decreto-Lei n.º 97/2024que entrou em vigor em 1º de janeiro de 2025.
O problema, segundo a ordem dos contabilistas, é que diversas condições para a taxa reduzida só podem ser verificadas após a conclusão da obra —no ponto de venda ou aluguer. Isto significa que a taxa de 6% é aplicada às faturas antes que alguém possa ter certeza se as condições de qualificação serão realmente atendidas.
O preço de venda não pode exceder 660.982€e a renda mensal não pode exceder 2.300€. Se estes limites ou outros requisitos não forem cumpridos posteriormente, a autoridade fiscal poderá determinar que a taxa padrão de 23% deveria ter sido aplicada.
O risco de ajustes retrospectivos
Paula Franco, que lidera a Ordem dos Contabilistas Certificados, alertou que uma boa medida pode perder muito da sua eficácia quando assenta em normas cuja interpretação ou posterior verificação não oferece a segurança jurídica necessária.
“É preferível esclarecer hoje, corrigir hoje e dar segurança hoje do que fiscalizar, avaliar e litigar amanhã”, escreveu.
Um projeto de construção pode envolver numerosos contratos, subcontratos, relatórios de medição, adiantamentos e faturas sucessivas ao longo de meses ou anos. Em dois, três ou quatro anos, um fiscal fiscal poderia examinar dezenas ou centenas de notas fiscais de um único empreendimento e questionar se os requisitos legais foram atendidos para cada uma delas.
Se a autoridade fiscal decidir que a alíquota de 6% foi aplicada incorretamente, a diferença de 17 pontos percentuais seriam exigidos, potencialmente acrescidos de juros e multas.
O que os contadores estão pedindo
A Ordem propôs diversas alterações para resolver o que considera ser insegurança jurídica:
• Requisitos claros de documentação: Definir de forma inequívoca quais os documentos e elementos suficientes no momento da emissão de cada fatura para justificar a taxa de 6%.
• Responsabilidade clara: Estabelecer quem é responsável por comprovar as condições de qualificação e quem arca com as consequências quando uma condição futura não for atendida. O Despacho sugeriu um mecanismo em que os construtores emitem faturas sem IVA aos promotores, que então autoavaliarão o imposto assim que forem confirmadas as condições para a taxa reduzida.
• Orientação uniforme: Garantir que a autoridade fiscal forneça instruções consistentes aos serviços de inspeção, para que a mesma realidade não seja interpretada de forma diferente por diferentes inspetores.
• Proteção para interpretações de boa-fé: Criar mecanismos para evitar que divergências interpretativas de boa-fé se transformem em grandes autuações fiscais adicionais anos depois.
Os contabilistas defendem que o executivo não deve esperar pelas primeiras grandes inspecções, pelas primeiras avaliações adicionais, ou pelas primeiras centenas de processos judiciais para avançar com uma revisão técnica envolvendo o Governo, a Autoridade Tributária e Aduaneira e os órgãos profissionais que diariamente lidam com o regime.
Fundo
A taxa reduzida aplica-se apenas às obras cujo licenciamento ou comunicação prévia tenha sido iniciado entre 25 de setembro de 2024 e 31 de dezembro de 2029sendo o IVA devido entre 1º de janeiro de 2025 e 31 de dezembro de 2032. A Autoridade Tributária e Aduaneira emitiu orientações administrativas em 23 de junho de 2024, mas os especialistas fiscais alertam que a complexidade das regras ainda deixa margem para litígios.
Para os residentes em Portugal que planeiam construir ou renovar, a mensagem dos contabilistas é clara: guardem todos os documentos, todos os contratos, todos os relatórios de medição. A autoridade fiscal pode não solicitá-los hoje, mas poderá solicitá-los daqui a alguns anos.
