
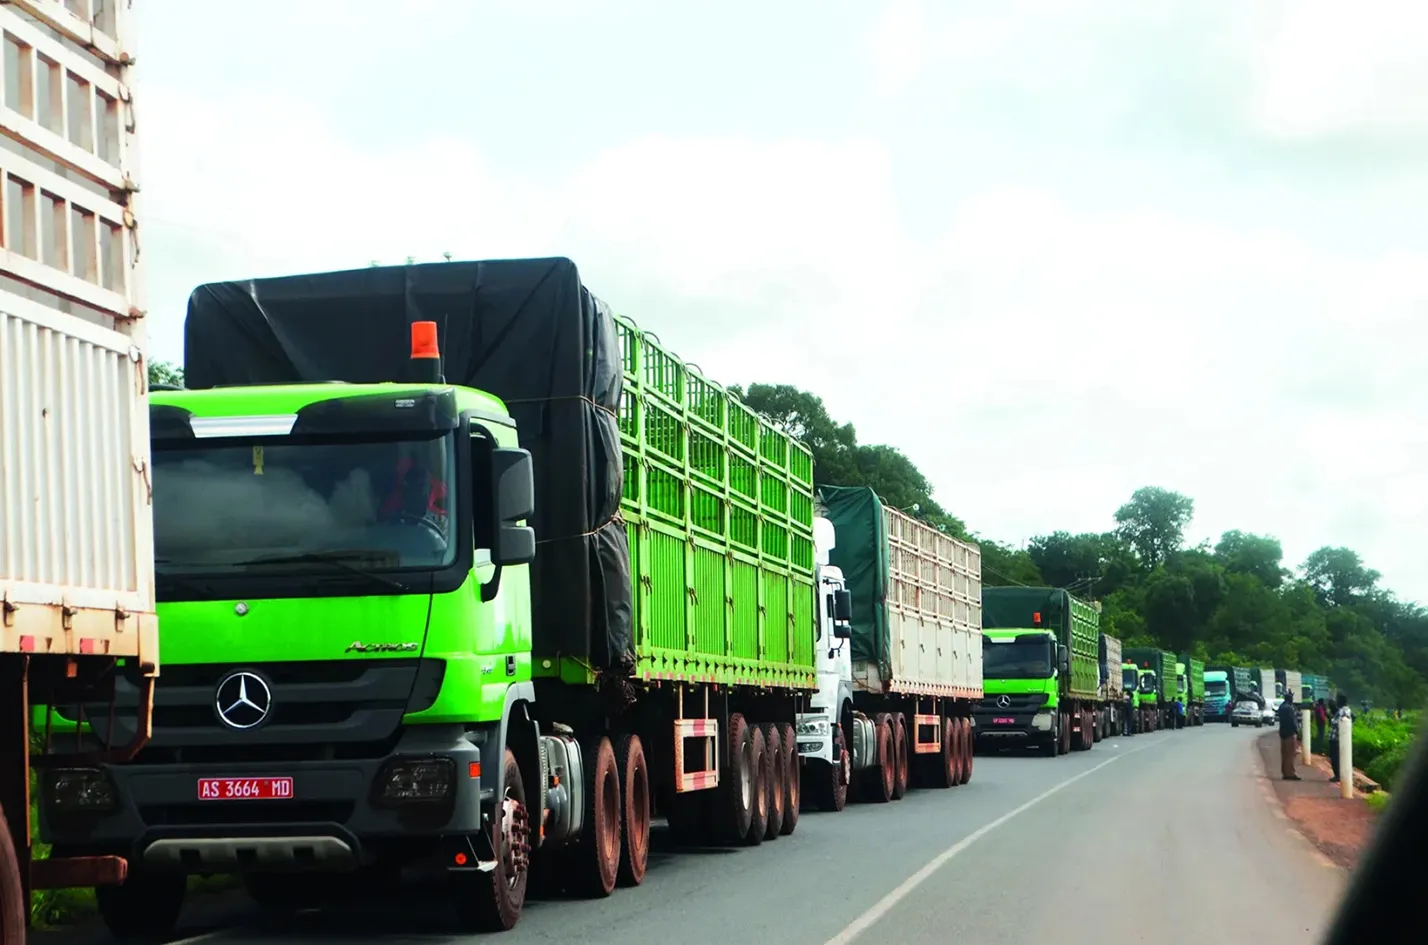
Com quase dois milhões de certificados emitidos no Senegal e centenas de milhões de indenizações pagas, o Cartão Marrom CEDEAO comprova, a cada dia, sua utilidade econômica e social.
«Meu veículo que estava sendo rebocado foi violentamente atingido por um caminhão do Mali. Mas eu fui indenizado graças ao mecanismo do Cartão Marrom CEDEAO (o certificado regional de seguro de responsabilidade civil automóvel)». Quando Abdou Lahat Thiaw relembra esse acidente ocorrido em uma via transfronteiriça (Saraya–Kédougou), seu rosto se ilumina com um amplo sorriso. Daquele choque violento, que poderia ter arruinado sua atividade de transportador e imergi-lo em um labirinto jurídico entre dois países, ele guarda apenas uma conclusão feliz. Essa mesma expressão de alívio, ainda que marcada por uma dor inesquecível, aparece na voz de Ibrahima Ndong. Seu sobrinho, Abdoulaye Sylla, uma criança de apenas quatro anos, brincava tranquilamente diante da casa da família, em Guédiawaye (na periferia de Dakar), quando foi brutalmente atropelado por um veículo com placa da Gâmbia. «Graças ao Cartão Marrom, os pais de Abdoulaye receberam indenização. Mesmo que isso não possa substituir seu filho, o mecanismo ajudou a suavizar a dor», confidencia. Esses dois relatos atestam a importância de um instrumento frequentemente pouco conhecido pelo público. De fato, o Cartão Marrom CEDEAO funciona como um verdadeiro «passaporte de seguro».
Explosão do número de segurados
Essa proteção preventiva evita o caos jurídico, garante justiça às vítimas de acidentes de trânsito e preserva a continuidade do comércio sub-regional, mesmo que persistam grandes desafios de celeridade para atender à legítima impaciência dos usuários. Instituída já em 1982 pelos chefes de Estado da comunidade oeste-africana, o Cartão Marrom é a extensão natural da livre circulação de pessoas e bens. Seu princípio baseia-se em uma ideia simples: ampliar a garantia de responsabilidade civil automóvel a todos os países do espaço comunitário. Habib Dia, presidente cessante do Conselho dos escritórios nacionais e diretor-geral da «SunU Assurances» (Libéria), relembra o espírito fundador.
«A ideia fundamental era facilitar os intercâmbios econômicos. E quem fala de intercâmbios econômicos fala de deslocamento de bens e de pessoas com riscos inerentes. O Cartão Marrom evita os aborrecimentos administrativos e o risco de superseguro, ao mesmo tempo em que oferece uma resposta concreta aos sinistros. Trata-se de um instrumento preventivo que tranquiliza e alinha permanentemente as relações intergovernamentais», explica. Na prática, o mecanismo transformou radicalmente o cotidiano dos profissionais da estrada. Antes, um acidente envolvendo um caminhão estrangeiro quase sempre terminava em detenções imediatas, apreensão de cargas ou bloqueio de postos fronteiriços por sindicatos furiosos.
El Hadj Amar Kébé, presidente do Bureau Nacional Senegalês e presidente entrante do Conselho dos escritórios, recorda o abismo que separa o sistema atual das práticas passadas. «Anteriormente, transportadores senegaleses envolvidos em acidentes nos países limítrofes eram sistematicamente detidos. Hoje, esse tipo de situação desapareceu totalmente. Assim que o motorista apresenta a sua carteira após um acidente, ele já não fica retido arbitariamente, pois o seguro assume imediatamente a responsabilidade», explica o diretor-geral da AXA Senegal.
A era do e-Cartão
Essa evolução se traduziu, no Senegal, por uma democratização crescente do dispositivo. Vinculado automaticamente aos contratos de responsabilidade civil emitidos pelas 15 seguradoras do setor IARD (Incêndio, Acidentes e Riscos Diversos) do mercado, como Axa, Sanlam Allianz, Sonam, Sunu ou Nsia, a emissão dos certificados registrou um aumento expressivo, passando de 287.833 certificados em 2023 para 1.003.452 em 2024, atingindo 1.973.500 em 2025. No entanto, a realidade prática relembra a vulnerabilidade dos corredores transfronteiriços. Em 31 de dezembro de 2025, o Senegal registrava 1.883 processos de sinistros em curso, concentrados principalmente nos três corredores mais propensos a acidentes: o corredor Senegal–Mali, verdadeiro pulmão do frete comercial, seguido do eixo Senegal–Gâmbia e da rodovia Senegal–Guiné. Nos últimos três exercícios, as indenizações pagas às vítimas no território senegalês refletem a magnitude dos desafios financeiros, totalizando 363 milhões de FCFA em 2023, 245 milhões em 2024 e 329 milhões em 2025.
Por trás desses montantes esconde-se, no entanto, uma sombra, a saber um prazo médio de processamento e pagamento efetivo dos dossiers que se estende por quatro anos. Uma morosidade que os beneficiários não deixam de lamentar. El Hadj Amar Kébé modera esse número, sustentando que, para sinistros não superiores a três milhões de FCFA, o Bureau Nacional indeniza diretamente em menos de um mês assim que o dossiê está completo. O verdadeiro gargalo situa-se nos pagamentos cruzados entre países. O saldo de pagamentos de créditos pendentes entre o Senegal e os outros bureaux nacionais da região hoje alcança a soma de dois bilhões de FCFA. Diante dessas dificuldades administrativas e financeiras, o futuro do dispositivo passa a consistir, doravante, na aceleração da digitalização. «Em 2026, estamos definitivamente fora da era do tudo em papel», insiste Habib Dia. «A digitalização permite que cada usuário e as forças de controle fronteiriças verifiquem instantaneamente a validade da cobertura e eliminem a fraude», acrescenta El Hadj Amar Kébé.
No Senegal, a polícia nacional e a Federação Senegalesa das sociedades de seguros implementam o aplicativo «Sama assurances» (minha seguro) para permitir controles instantâneos nas rodovias, ainda que o equipamento automatizado nos postos fronteiriços esteja apenas no início. Durante a 42ᵉ Assembleia Geral do Cartão Marrom CEDEAO, realizada em Dakar, de 19 a 22 de outubro de 2026, os seguradores oficializaram a mudança definitiva para o certificado desmaterializado e estabeleceram um quadro rígido para a liquidação dos sinistros pendentes. Conscientes dos desafios, sabem que a eficácia deste escudo depende de um roteiro claro: generalizar o e-Cartão em escala sub-regional, quitar dois bilhões de créditos intergovernamentais inadimplidos e reduzir consideravelmente os prazos de processamento. Ao proteger os transportadores e assegurar a reparação dos prejuízos sofridos pelas vítimas, o Cartão Marrom CEDEAO demonstra que é muito mais do que um simples papel de seguro; é a estrutura invisível da integração econômica e humana da África Ocidental.
Mamadou GUÈYE
